Domain raspberry.de kaufen?
Wir ziehen mit dem Projekt
raspberry.de um.
Sind Sie am Kauf der Domain
raspberry.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain raspberry.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **


Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
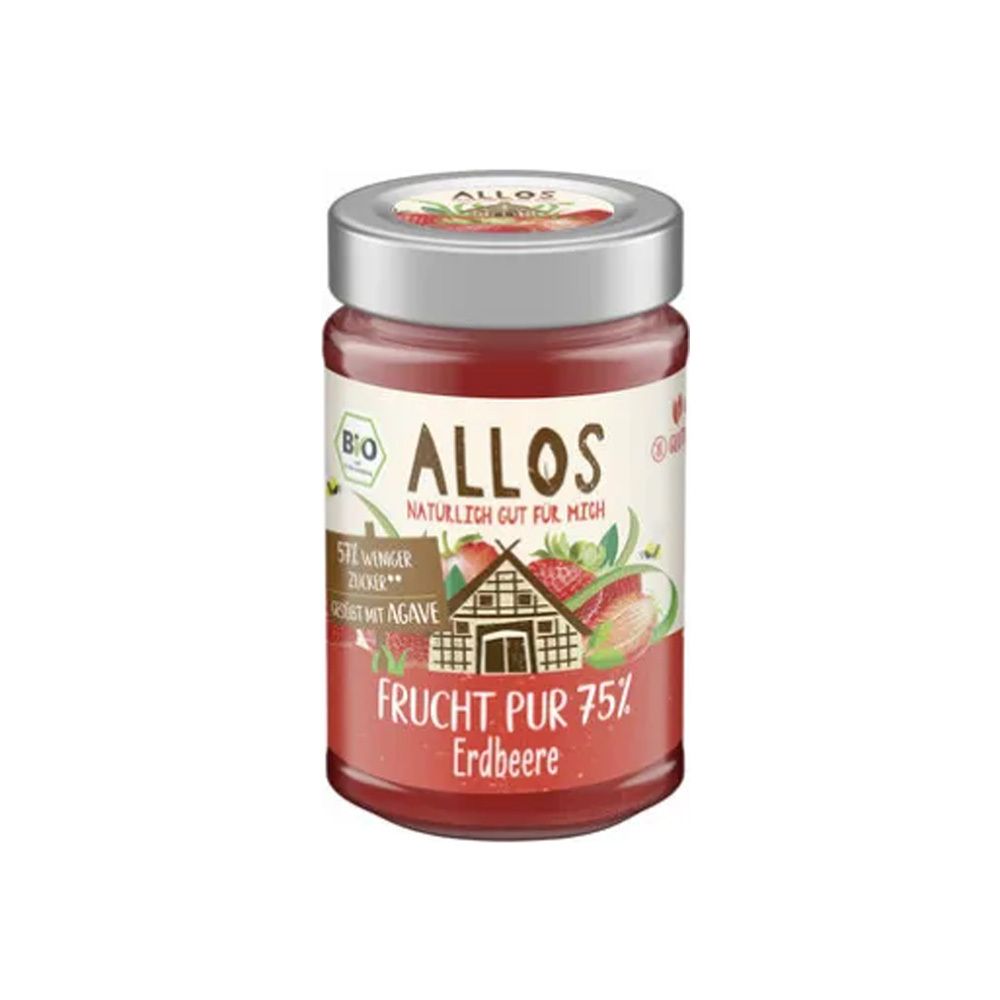
Allos Bio Frucht Pur 75 %, Erdbeere 200 g GeleeErhöhter Fruchtgehalt auf 75%! Neues Kurzkochverfahren, schmeckt wie frisch gepflückt! Nur mit Agavendicksaft gesüßt Besonders fruchtiger Geschmack Inhalt Erdbeeren# (75%), Agavendicksaft#(21%), Traubensaftkonzentrat#, Geliermittel: Apfelpektin, Zitronensaft#, Festigungsmittel: Calciumcitrat, Holunderkonzentrat# # aus ökologischem Landbau Nährwerte & Analyseergebnisse bezogen auf 100 g Energie: 425 kJ / 100 kcal Fett:3,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
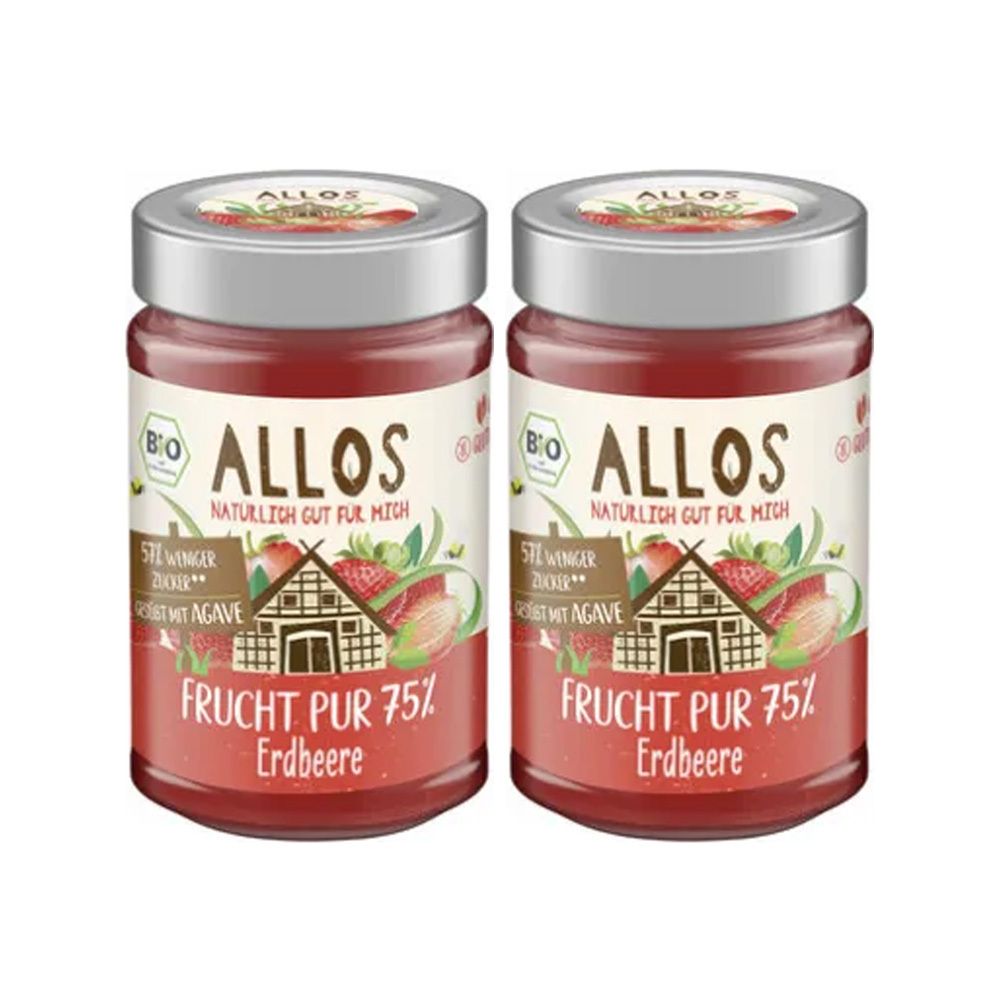
Allos Bio Frucht Pur 75 %, Erdbeere 2x200 g CremeBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Allos Bio Frucht Pur 75 % ErdbeereBesonders fruchtiger Aufstrich mit 75 % sonnengereiften Erdbeeren und nur mit Agavendicksaft gesüßtZutaten:Erdbeeren* (75%), Agavendicksaft*, Traubensaftkonzentrat*, Geliermittel: (Apfelpektin), Zitronensaft*, Festigungsmittel: (Calciumcitrat), Holunderbeerkonzentrat** Aus kontrolliert ökologischem Anbau AnbauNährwerte: Durchschnittliche Nährwerte pro 100 g Energie 422 kJ/ 100,86 kcal Fett 0,3 g davon gesättigte Fettsäuren <0,1 g Kohlenhydrate 21,9 g davon Zucker 21,9 g Eiweiss 0,6 g Salz < 0,1 g Anwendung:Ohne weitere Behandlung direkt zum Verzehr (z.B.als Brotaufstrich) geeignet.Nettofüllmengen: 400 g5,81 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bebivita Fruchtpüree Erdbeere in Apfel Birne, 100% Frucht, Apfel, Birne & Erdbeere, je 90 g, 4 StückOhne Zuckerzusatz, Konservierungs- und Aromastoffe Im praktischen, wiederverschließbarem Quetschbeutel, geeignet für Babys ab 12 Monate Fruchtige Alternative zu Schokolade & Co. Perfekt als kleiner Nachtisch & von Natur aus süß Vegan, glutenfrei und laktosefrei Merkmale: Obstsorte: Apfel, Beere, Birne, Mehrfrucht Verpackung: im Quetschbeutel Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: vegan Inhalt: 360g, Zutaten: Äpfel 65 %, Birnen 20 %, Erdbeeren 11 % Aufbewahrungshinweise: Nach dem Öffnen im Kühlschrank einen Tag haltbar. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Bebivita GmbH, Zeughausstr. 3, 85276 Reisgang5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bebivita Fruchtpüree Erdbeere in Apfel Birne, 100% Frucht, Apfel, Birne & Erdbeere, je 120 g, 6 StückOhne Zuckerzusatz, Konservierungs- und Aromastoffe Im praktischen, wiederverschließbarem Quetschbeutel, geeignet für Babys ab 12 Monate Fruchtige Alternative zu Schokolade & Co. Perfekt als kleiner Nachtisch & von Natur aus süß Vegan, glutenfrei und laktosefrei Merkmale: Obstsorte: Apfel, Beere, Birne, Mehrfrucht Verpackung: im Quetschbeutel Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: vegan Inhalt: 720g, Zutaten: Äpfel 65 %, Birnen 20 %, Erdbeeren 11 % Aufbewahrungshinweise: Nach dem Öffnen im Kühlschrank einen Tag haltbar. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Bebivita GmbH, Zeughausstr. 3, 85276 Reisgang10,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Marmelade - 3-Frucht-Zitrus aus Sizilien 360gBio-Marmelade aus sizilianischen Zitrusfrüchten. Als Aufstrich auf frischem Brot, in Joghurt, Quark und Müsli. Hinweise zur Handhabung und Lagerung: Trocken lagern, vor Licht und Wärme schützen. Nach dem Öffnen gekühlt lagern und innerhalb von 14 Tagen aufbrauchen.4,23 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Frucht Pur - 75% Erdbeere + Rhabarber 200gAllos Frucht Pur 75% Fruchtaufstrich Erdbeer-Rhabarber ist der perfekte Aufstrich für Frucht-Fans, die es fruchtig sauer und süß mögen. Die besonders ausgewogene, leckere Rezeptur von Frucht Pur 75% Erdbeer-Rhabarber überzeugt mit einem Fruchtgehalt von 75 Prozent. Hinweise zur Handhabung und Lagerung Den Fruchtaufstrich mit einem sauberen Löffel entnehmen. Kühl aufbewahren und rasch verbrauchen.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Allos Bio Frucht Pur 75 %, Erdbeere 200 g GeleeErhöhter Fruchtgehalt auf 75%! Neues Kurzkochverfahren, schmeckt wie frisch gepflückt! Nur mit Agavendicksaft gesüßt Besonders fruchtiger Geschmack Inhalt Erdbeeren# (75%), Agavendicksaft#(21%), Traubensaftkonzentrat#, Geliermittel: Apfelpektin, Zitronensaft#, Festigungsmittel: Calciumcitrat, Holunderkonzentrat# # aus ökologischem Landbau Nährwerte & Analyseergebnisse bezogen auf 100 g Energie: 425 kJ / 100 kcal Fett:3,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Allos Bio Frucht Pur 75 %, Erdbeere 2x200 g CremeBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Allos Bio Frucht Pur 75 % ErdbeereBesonders fruchtiger Aufstrich mit 75 % sonnengereiften Erdbeeren und nur mit Agavendicksaft gesüßtZutaten:Erdbeeren* (75%), Agavendicksaft*, Traubensaftkonzentrat*, Geliermittel: (Apfelpektin), Zitronensaft*, Festigungsmittel: (Calciumcitrat), Holunderbeerkonzentrat** Aus kontrolliert ökologischem Anbau AnbauNährwerte: Durchschnittliche Nährwerte pro 100 g Energie 422 kJ/ 100,86 kcal Fett 0,3 g davon gesättigte Fettsäuren <0,1 g Kohlenhydrate 21,9 g davon Zucker 21,9 g Eiweiss 0,6 g Salz < 0,1 g Anwendung:Ohne weitere Behandlung direkt zum Verzehr (z.B.als Brotaufstrich) geeignet.Nettofüllmengen: 400 g5,81 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Bebivita Fruchtpüree Erdbeere in Apfel Birne, 100% Frucht, Apfel, Birne & Erdbeere, je 90 g, 4 StückOhne Zuckerzusatz, Konservierungs- und Aromastoffe Im praktischen, wiederverschließbarem Quetschbeutel, geeignet für Babys ab 12 Monate Fruchtige Alternative zu Schokolade & Co. Perfekt als kleiner Nachtisch & von Natur aus süß Vegan, glutenfrei und laktosefrei Merkmale: Obstsorte: Apfel, Beere, Birne, Mehrfrucht Verpackung: im Quetschbeutel Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: vegan Inhalt: 360g, Zutaten: Äpfel 65 %, Birnen 20 %, Erdbeeren 11 % Aufbewahrungshinweise: Nach dem Öffnen im Kühlschrank einen Tag haltbar. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Bebivita GmbH, Zeughausstr. 3, 85276 Reisgang5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bebivita Fruchtpüree Erdbeere in Apfel Birne, 100% Frucht, Apfel, Birne & Erdbeere, je 120 g, 6 StückOhne Zuckerzusatz, Konservierungs- und Aromastoffe Im praktischen, wiederverschließbarem Quetschbeutel, geeignet für Babys ab 12 Monate Fruchtige Alternative zu Schokolade & Co. Perfekt als kleiner Nachtisch & von Natur aus süß Vegan, glutenfrei und laktosefrei Merkmale: Obstsorte: Apfel, Beere, Birne, Mehrfrucht Verpackung: im Quetschbeutel Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: vegan Inhalt: 720g, Zutaten: Äpfel 65 %, Birnen 20 %, Erdbeeren 11 % Aufbewahrungshinweise: Nach dem Öffnen im Kühlschrank einen Tag haltbar. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Bebivita GmbH, Zeughausstr. 3, 85276 Reisgang10,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
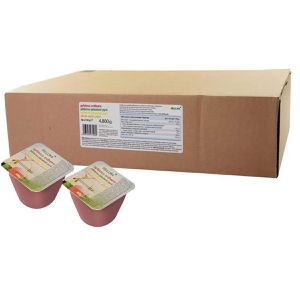
Hellma Fruchtpüree Apfelmus mit Erdbeere, 94% Frucht, je 100 g, 48 StückApfel-Erdbeermus in praktischen Bechern ideal für Klinik-Betrieb und Kantinen Fruchtige Alternative zu Schokolade & Co. Perfekt als kleiner Nachtisch & von Natur aus süß Vegan, glutenfrei und laktosefrei Merkmale: Obstsorte: Apfel, Beere, Mehrfrucht Verpackung: Großpackung, im Becher Ernährungsform: vegan Lebensmittelinformationen: Besonderheit: vegan Inhalt: 4800g, Zutaten: 72% Apfelpüree, 22% Erdbeerpüree, Zucker, Zitrusfaser, Aronia-Karotten-Konzentrat, natürliches Aroma, Antioxidationsmittel: Ascorbinsäure, Säuerungsmittel: Zitronensäure. Aufbewahrungshinweise: Trocken und kühl, vor Feuchtigkeit geschützt lagern, Geöffnet im Kühlschrank aufbewahren und in 24h verbrauchen Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: HELLMA Gastronomie-Service GmbH, Forchheimer Str. 4, 90425 Nürnberg27,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
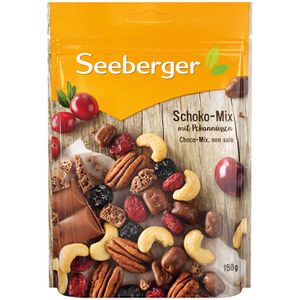
Seeberger Nussmischung Schoko-Mix, im Beutel, fruchtig-süß, geröstet, 4 Frucht- & Nusssorten, 150 gMischung aus Cashewkernen, Pekannüssen, getrockneten Cranberries und Kirschen und Vollmilch-Luftschokoladenstückchen Praktischer, wiederverschließbarer Beutel zum einfachen Aufbewahren und Portionieren Zartschmelzend und zugleich süß-säuerliche Kombination Abwechslungsreiche Nussmischung, perfekt als gesunder Snack Merkmale: Verarbeitung: geröstet Geschmacksrichtung: ungesalzen Packungsinhalt: 150 g Nusssorte: Cashew, Pekannuss Mischung: mit Früchten, mit Schokolade Verpackung: Beutel Ausführung: wiederverschließbar Lebensmittelinformationen: Zutaten: VOLLMILCHLUFTSCHOKOLADE überzogen mit Tapiokastärke und Gummi arabicum (25 %) (Zucker, VOLLMILCHPULVER, Kakaobutter, Kakaomasse, SÜSSMOLKENPULVER, Emulgator: LECITHINE, Überzugsmittel: Gummi arabicum, Tapiokastärke), CASHEWKERNE, PEKANNUSSKERNE (15 %), Cranberries (12 %), Zucker, Kirschen (11 %), Sonnenblumenöl Inhalt: 150g, Enthält: VOLLMILCHLUFTSCHOKOLADE, VOLLMILCHPULVER, SÜSSMOLKENPULVER, LECITHINE, CASHEWKERNE, PEKANNUSSKERNE Kann enthalten: ANDERE SCHALENFRÜCHTE (NÜSSE, STEINFRÜCHTE, ERDNÜSSE) Aufbewahrungshinweise: Vor Wärme und Feuchtigkeit geschützt aufbewahren. Ein weißer Belag auf den Früchten ist ein Hinweis auf Verzuckerung. Dies ist ein natürlicher Vorgang und kein Verderb. Produkt außerhalb der Reichweite von kleinen Kindern aufbewahren. Verwendungshinweise: Unter Schutzatmosphäre verpackt. Achtung, Insbesondere Kinder unter 4 Jahren können sich an Nüssen leicht verschlucken, so dass diese in die Atemwege gelangen können. Trotz sorgfältiger Entsteinung können Kirschen noch vereinzelt Steine oder Steinreste enthalten. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Seeberger GmbH, Hans-Lorenser-Str. 36, 89079 Ulm3,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.